Ekonomsko ogledalo
Ekonomsko ogledalo 6/2026
Krepitev gospodarske aktivnosti se je v poletnih mesecih v Sloveniji nekoliko umirila, tako v izvoznem delu gospodarstva kot v večini dejavnosti, povezanih z domačo proizvodnjo in investicijami. Blagovni izvoz je bil v povprečju julija in avgusta nižji kot v drugem četrtletju, proizvodnja predelovalnih dejavnosti pa je po junijskem skrčenju znova rasla. Kljub poletni umiritvi sta bila izvoz in industrijska proizvodnja v prvih osmih mesecih precej višja kot pred letom, rast pa je bila razmeroma široko osnovana; nadaljevala se je rast izvoza farmacevtskih izdelkov in cestnih vozil. Ob popuščanju pritiskov na stroškovni in cenovno konkurenčni položaj se je v prvi polovici leta izboljšala tudi izvozna konkurenčnost. Rast gradbene aktivnosti se je po močnem pospešku v začetku leta umirila. Prihodek v trgovini se je v zadnjih mesecih pretežno zmanjševal, predvsem v trgovini na debelo, zmanjšal pa se je tudi prihodek tržnih storitev; povečal se je le v gostinstvu ob rasti prenočitev tujih gostov. Medletna rast zasebne potrošnje se je po razpoložljivih podatkih okrepila na vseh segmentih, zlasti pri nakupih novih osebnih vozil. Razpoloženje v gospodarstvu se je od aprilskega dna izboljšalo, septembra je bilo višje kot pred letom in nad dolgoletnim povprečjem. Na trgu dela se je ob visoki zaposlenosti zmanjševanje števila brezposelnih od sredine leta nekoliko pospešilo, rast plač pa je ostala visoka ob nizki brezposelnosti in ugodnih gospodarskih gibanjih ter izvajanju plačne reforme v javnem sektorju. Inflacija se je septembra še nekoliko okrepila (3,3 %). Ponovno so k rasti cen življenjskih potrebščin največ prispevale cene energentov, ki se dražijo ob geopolitičnih napetostih in motnjah v oskrbi. Cene hrane in brezalkoholnih pijač pa so ob vnovičnem mesečnem upadu ostale medletno nižje.
Sestavljeni kazalnik PMI za evrsko območje, september 2026
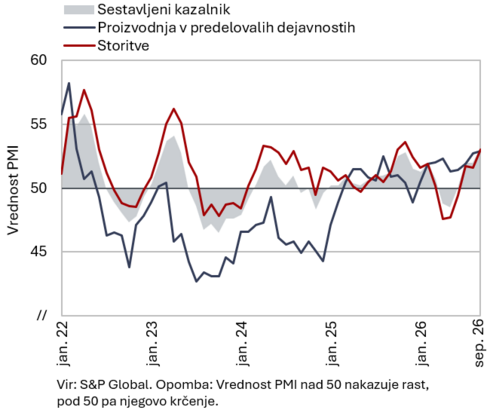
Kazalniki gospodarskega razpoloženja v tretjem četrtletju nakazujejo rast aktivnosti v evrskem območju ob hkratni krepitvi cenovnih pritiskov. Vrednost sestavljenega kazalnika vodij nabave PMI za evrsko območje je bila septembra najvišja po aprilu 2023, tudi v povprečju tretjega četrtletja (52,4) je nakazovala rast aktivnosti. Ta je bila široko osnovana, saj se je kazalnik izboljšal tako v predelovalnih kot storitvenih dejavnostih. Okrepilo se je povpraševanje, zlasti izvozno, podjetja pa so v raziskavi PMI ponovno poročala o povečanju zaposlenosti. Hkrati so se povečali cenovni pritiski, predvsem zaradi višjih uvoznih cen, pa tudi pospešitve rasti cen v storitvenih dejavnostih. Vrednost kazalnika gospodarske klime v evrskem območju (ESI) se je ob poslabšanju zaupanja med potrošniki septembra nekoliko znižala, vendar je bila v povprečju tretjega četrtletja višja kot v drugem četrtletju (desez) in enakem obdobju lani. Nadaljnje izboljševanje gospodarskih razmer v zadnjih mesecih kažejo tudi kazalniki za Nemčijo (PMI, ZEW, ifo), zlasti v storitvenih dejavnostih. Kazalnik Ifo, ki meri razpoloženje v nemškem gospodarstvu, se je septembra še zvišal ob ugodnejši oceni trenutnih razmer in izboljšanih pričakovanjih podjetij. Po ZEW k optimizmu prispeva višja gospodarska rast od predhodno pričakovane, zaradi česar so se zvišale napovedi rasti za letos. Izboljšanje razpoloženja je opazno zlasti v finančnem sektorju, energetiki ter kemični in farmacevtski industriji, razmere v avtomobilski industriji pa po oceni Ifo ostajajo negotove.
Jesenska napoved IMF, oktober 2026
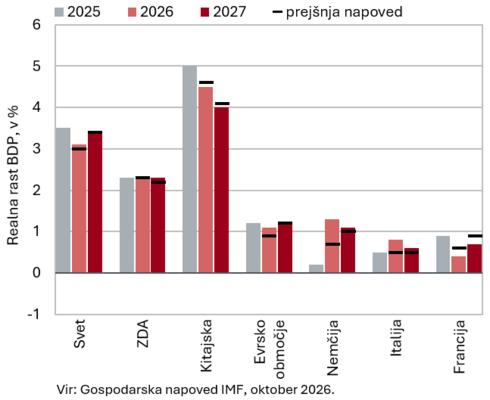
IMF je oktobra ob večji odpornosti svetovnega gospodarstva nekoliko zvišal napoved svetovne gospodarske rasti za letos, ki pa ostaja nižja kot lani. Rast svetovnega gospodarstva je bila v prvi polovici leta višja od pričakovanj, saj so negativne učinke konflikta med ZDA in Iranom, višjih cen energentov in trgovinskih napetosti blažili prilagajanje dobavnih poti, večja uporaba zalog in fiskalni ukrepi, dodatno pa tudi močna investicijska aktivnost, zlasti v tehnološkem sektorju v povezavi z umetno inteligenco. Po oceni IMF so možnosti nadaljnjega prilagajanja vse bolj omejene, srednjeročni obeti za rast pa ostajajo manj ugodni. Med ključnimi negativnimi tveganji IMF izpostavlja nadaljnje zaostrovanje konfliktov in trgovinskih napetosti, morebitno spremembo pričakovanj glede učinkov umetne inteligence ter fiskalne ranljivosti. Svetovna gospodarska rast naj bi se s 3,5 % lani letos upočasnila na 3,1 % (3,0 % v julijski napovedi), leta 2027 pa okrepila na 3,4 %. Za ZDA v obeh letih napoveduje 2,3-odstotno rast, pri čemer so kot neto izvoznica energije manj neposredno izpostavljene negativnemu energetskemu šoku. IMF je nekoliko izboljšal tudi napovedi za evrsko območje, kjer naj bi rast ostala relativno nizka (1,1 % letos in 1,2 % leta 2027). Zaradi višjih cen energentov in šibkega zaupanja potrošnikov naj bi bilo okrevanje kljub fiskalnim spodbudam počasnejše kot v ZDA, ob energetskem šoku pa so se znova okrepili tudi inflacijski pritiski. Napoved za Nemčijo je bila za letos precej zvišana na 1,3 % (za 0,6 o. t. glede na julij 2026), ob večji javni potrošnji in investicijah, zlasti v infrastrukturo in obrambo, pa za prihodnje leto IMF pričakuje 1,1-odstotno rast BDP.
Cene surovin, september 2026 (zgornja slika) in razlika med veleprodajno ceno dizla in ceno surove nafte Brent (spodnja slika)
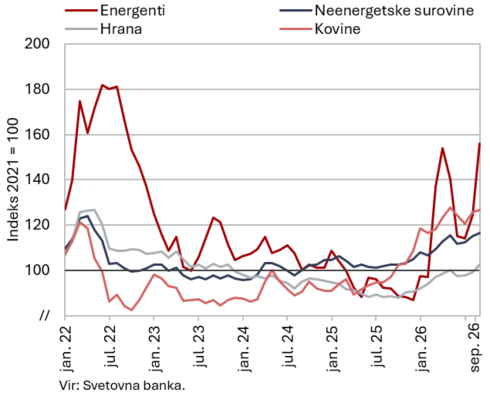
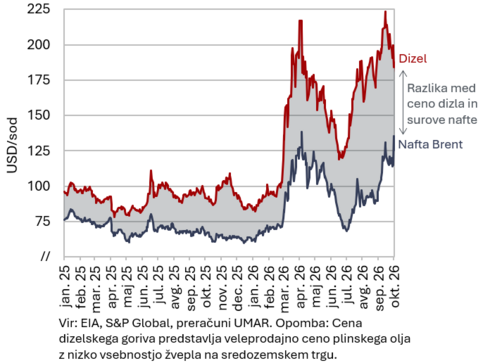
Cene surovin so se septembra zvišale in bile medletno precej višje, najizraziteje so se podražili energenti. Povprečna dolarska cena nafte Brent se je septembra na mesečni ravni zvišala za 25,3 % na 114,1 USD, evrska pa za 26,1 % na 99,0 EUR, s čimer sta se obe približali ravnem iz aprila letos. Medletno je bila dolarska cena višja za 68 %, evrska pa za 71 %. Povprečna evrska cena zemeljskega plina na evropskem trgu (na nizozemski borzi TTF) se je povišala tretji mesec zapored (za 3,7 % na 72,36 EUR/MWh) in je bila najvišja po decembru 2022. Medletno je bila višja za 130 %. K zvišanju cen nafte in zemeljskega plina je prispevalo nadaljnje zaostrovanje konflikta med ZDA in Iranom, motnje v transportu energentov iz Perzijskega zaliva, močno povečano povpraševanje iz azijskih držav ter napadi na energetsko infrastrukturo v Savdski Arabiji, ki so začasno omejili tudi nekatere alternativne izvozne poti. Od začetka konflikta se je več kot podvojila tudi razlika med veleprodajno ceno naftnih derivatov, zlasti dizla, in ceno surove nafte Brent, kar vpliva na njihovo hitrejšo rast na maloprodajnih trgih. Pritisk na cene plina povečuje tudi razmeroma nizka napolnjenost evropskih skladišč, ki je konec septembra znašala okoli 71 %, približno 10 o. t. manj kot pred letom in 15 o. t. manj od petletnega povprečja.
Po podatkih Svetovne banke se je septembra zvišala tudi povprečna dolarska cena neenergetskih surovin, in sicer mesečno za 1,3 % in medletno za 13,6 %. Mesečno se je najbolj podražila hrana (zlasti žitarice), višje pa so bile tudi cene kovin in nekaterih kmetijskih surovin.
Efektivni tečaji, 2. četrtletje (REER ulc) oz. 3. četrtletje 2026 (REER hicp, ppi)
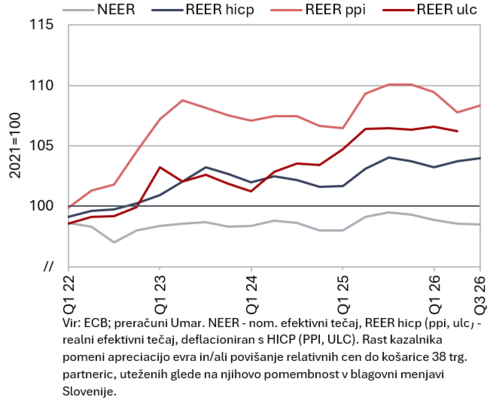
Od sredine leta 2025 so pritiski na stroškovno in cenovno konkurenčni položaj slovenskega gospodarstva popuščali, prvi podatki za tretje četrtletje 2026 pa kažejo rahel negativni zasuk pri cenovni konkurenčnosti. Močno poslabšanje stroškovne konkurenčnosti v letu 2025 (rast REERulc) je pretežno izhajalo iz relativno visoke rasti stroškov dela na enoto proizvoda (NULC) v predelovalnih dejavnostih (posledica upočasnjene rasti produktivnosti ob upadu aktivnosti) in javnih storitvah (posledica pospešene rasti stroškov dela v povezavi z izvajanjem plačne reforme javnega sektorja). Rast NULC se je v letu 2025 odrazila tudi v poslabšanju kazalnikov cenovne konkurenčnosti, REERhicp in še posebej REERppi, ki odraža cenovno-konkurenčni položaj predelovalnih dejavnosti. Od sredine leta 2025 so pritiski na konkurenčnost popuščali. Poslabševanje stroškovne konkurenčnosti se je ustavilo, rast stroškov dela na enoto proizvoda je ostala relativno visoka le še v dejavnostih javnih storitev (izvajanje plačne reforme), v drugih skupinah dejavnosti pa so bila gibanja podobna ali ugodnejša kot na ravni EU. Pri cenovni konkurenčnosti se je zlasti v prvi polovici leta 2026 precej izboljšal predvsem kazalnik REERppi, podatki za tretje četrtletje pa kažejo rahel negativni zasuk.
Kratkoročni kazalniki gospodarskih gibanj v Sloveniji, julij−avgust 2026
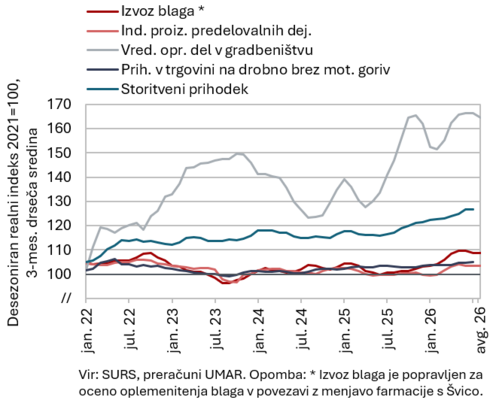
Krepitev aktivnosti v večini dejavnosti se je v poletnih mesecih upočasnila, presegala pa je ravni izpred leta. Realni izvoz blaga je bil v povprečju julija in avgusta nekoliko manjši kot v drugem četrtletju. Zmanjšal se je predvsem izvoz drugih strojev in naprav, nadaljevala pa se je rast izvoza farmacije, cestnih vozil in drugih kemijskih izdelkov. V prvih osmih mesecih je bil blagovni izvoz medletno višji, rast je bila široko osnovana. Višja kot pred letom je bila v tem obdobju tudi proizvodnja v večini predelovalnih dejavnosti. K njeni nadaljnji tekoči krepitvi je v zadnjih mesecih prispevala predvsem pospešitev rasti v srednje visoko tehnološko zahtevnih panogah tudi pod vplivom zagona proizvodnje električnih osebnih vozil. Gradbena aktivnost se je po močni rasti v začetku leta sredi leta umirila in avgusta občutneje zmanjšala, a še ostala medletno višja. V osmih mesecih je bila za okoli petino višja kot pred letom. Prihodek v trgovini se je v zadnjih mesecih do julija pretežno zmanjševal predvsem zaradi upada v trgovini na debelo. Po močni rasti v drugem četrtletju se je julija zmanjšal tudi prihodek tržnih storitev, nadalje se je povečal le v gostinstvu ob rasti prenočitev tujih gostov. Prihodek v trgovini in tržnih storitvah je bil sicer v prvih sedmih mesecih višji kot v enakem obdobju lani.
Blagovna menjava – realno, avgust 2026
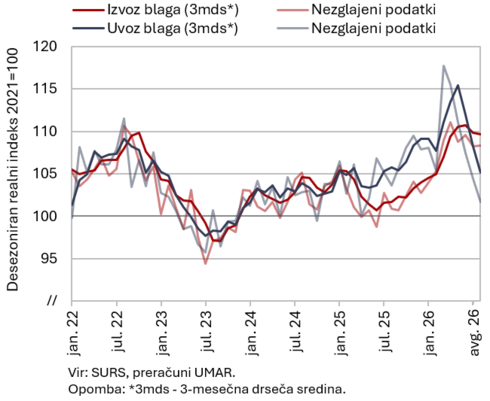
Izvoz blaga je avgusta tekoče ostal na ravni predhodnega meseca, uvoz pa se je nadalje zmanjšal; oba sta bila večja kot pred letom. Po rasti v drugem četrtletju se je realni izvoz blaga julija znižal, avgusta pa ostal skoraj nespremenjen (+0,1 % desez.). V teh dveh mesecih skupaj je bil tako nižji kot v drugem četrtletju. Med glavnimi skupinami proizvodov se je julija in avgusta nadalje povečal izvoz farmacije, cestnih vozil in drugih kemijskih izdelkov. Zmanjšal pa se je zlasti izvoz drugih strojev in naprav (npr. pogonski stroji in naprave). Uvoz se je avgusta zmanjšal peti mesec zapored (–2,6 % desez.), predvsem ob manjšem uvozu investicijskih proizvodov in proizvodov za široko potrošnjo. Povečal pa se je uvoz vmesnih proizvodov, kar kaže na večje potrebe proizvodnje po inputih. Ob enem delovnem dnevu več sta bila izvoz in uvoz v prvih osmih mesecih medletno večja (6,8 % oz. 5,2 %), rast pa je ostala široko osnovana.
Ob izboljšanem razpoloženju v predelovalnih dejavnostih glavnih trgovinskih partneric, ki ga kaže tudi kazalnik vodij nabave PMI, so se izvozna naročila septembra znova povečala in dosegla najvišjo raven po začetku leta 2023.
Slovenski izvozni tržni delež blaga na trgu EU, 2. četrtletje 2026
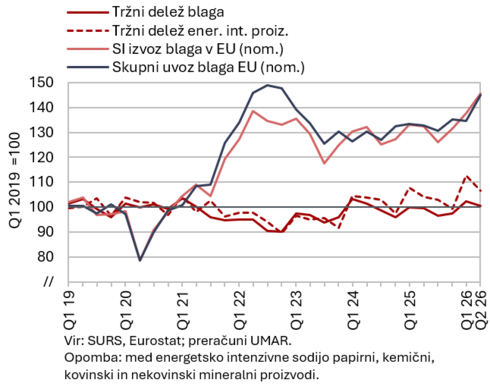
Slovenski izvozni tržni delež blaga na trgu EU se je po lanskem upadu v prvi polovici letošnjega leta medletno povečal za 1,6 %. V obeh četrtletjih se je nadaljevala medletna rast tržnega deleža farmacevtskih izdelkov, večji pa je bil tudi delež raznih gotovih izdelkov (znanstveni in kontrolni instrumenti) in energetsko intenzivnih proizvodov (kemijski proizvodi, nekovinski mineralni izdelki, kovine) z izjemo papirja in celuloze. Medletno manjši je bil tržni delež drugih strojev in naprav (industrijski stroji in naprave, električni stroji in naprave). Tržni delež cestnih vozil je bil v prvi polovici leta podoben kot pred letom, v drugem četrtletju pa se je povečal predvsem zaradi večjega izvoza električnih vozil. Med glavnimi trgovinskimi partnericami se je tržni delež v polletju medletno izraziteje povečal v Franciji (predvsem zaradi večjega izvoza električnih vozil) in Italiji, zmanjšal v Avstriji in Nemčiji, na Hrvaškem pa ostal nespremenjen. Proizvodna in geografska dekompozicija medletne rasti tržnega deleža na trgu EU kažeta, da je k letošnjemu povečanju prispevala predvsem izboljšana izvozna uspešnost pri posameznih izdelkih, učinek sestave izvoza na spremembo tržnega deleža pa tokrat ni bil izrazit.
Storitvena menjava – realno, avgust 2026
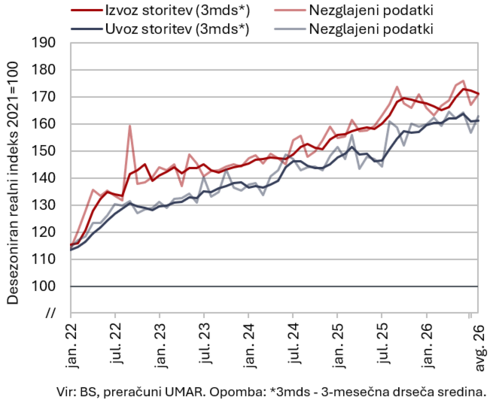
Realni izvoz in uvoz storitev sta se avgusta tekoče povečala, v prvih osmih mesecih sta bila oba medletno večja. Po julijskem upadu se je izvoz storitev avgusta znova tekoče povečal (2,0 % desez.), k rasti so prispevale vse glavne skupine storitev (zlasti izvoz IKT in ostalih poslovnih storitev) razen gradbenih. Tekoče se je povečal tudi uvoz storitev (4,2 % desez.), zlasti storitev, povezanih s turizmom. Medletna rast storitvene menjave se je v zadnjih dveh mesecih sicer nekoliko upočasnila, a sta bila izvoz in uvoz storitev v prvih osmih mesecih medletno večja (3,0 % oz. 5,0 %). Medletno povečanje je bilo široko osnovano, največ sta k povečanju prispevali menjavi ostalih poslovnih ter transportnih storitev, opazno večja pa sta bila tudi izvoz in uvoz s turizmom povezanih storitev. Slovenija je v tem obdobju največ storitev izvozila v Nemčijo in Avstrijo (12,0 %), Italijo (8,6 %), izven EU pa v Švico (8,3 %).
Obseg proizvodnje v predelovalnih dejavnostih, avgust 2026
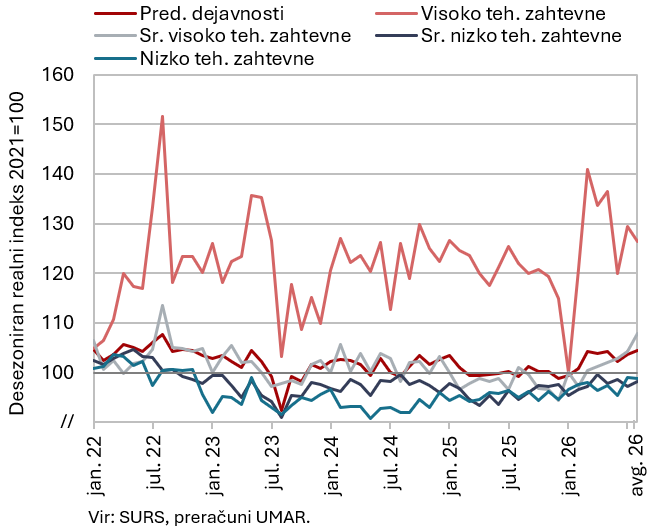
Proizvodnja predelovalnih dejavnosti se je avgusta znova okrepila (desez.), v prvih osmih mesecih je bila za 2,7 % večja kot pred letom. V srednje visoko tehnološko zahtevnih panogah se je krepitev proizvodnje od sredine leta še pospešila, k čemur je po naši oceni prispevala zlasti proizvodnja motornih vozil in (pol)prikolic (zagon proizvodnje električnih osebnih vozil). Proizvodnja v visoko tehnološko zahtevnih panogah ob precejšnjih mesečnih nihanjih ostaja na razmeroma visoki ravni, v srednje nizko in nizko tehnološko zahtevnih panogah pa se v letošnjem letu skromno krepi (vse desez.). Po osmih mesecih večina predelovalnih panog presega ravni izpred leta. Višja je proizvodnja večine visoko in srednje visoko tehnološko zahtevnih panog (z izjemo proizvodnje električnih naprav in energetsko intenzivne kemične industrije). Izraziteje se je povečala proizvodnja motornih vozil in (pol)prikolic, ki se je v predhodnih štirih letih krčila, ter proizvodnja drugih strojev in naprav, ki je upadala zadnji dve leti. Proizvodnja v farmacevtski industriji, ki mesečno precej niha, je po naši oceni po osmih mesecih nekoliko višja kot v enakem obdobju lani. Raven izpred leta sta presegli tudi energetsko intenzivni proizvodnja nekovinskih mineralnih izdelkov in proizvodnja kovin, podobno kot druge srednje nizko tehnološko zahtevne panoge. V večini nizko tehnološko zahtevnih panog pa je bila proizvodnja medletno manjša, nekoliko tudi v energetsko intenzivni papirni industriji.
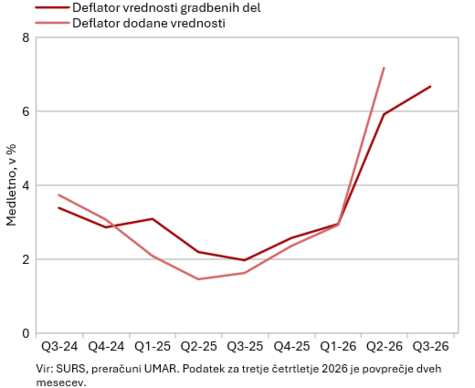
Aktivnost v gradbeništvu, avgust 2026 (zgornja slika) in cene v gradbeništvu (spodnja slika)
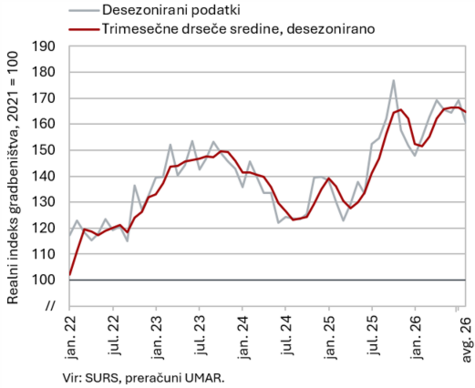
Vrednost gradbenih del se je avgusta močno znižala in bila ob visoki lanski osnovi le še 4 % višja kot avgusta lani, …. Po močni krepitvi v začetku letošnjega leta je vrednost opravljenih gradbenih del sredi leta precej nihala, avgusta močno navzdol (tekoče za 5 %). Hkrati je bila zaradi močnega pospeška gradbene aktivnosti v drugi polovici lanskega leta medletna sprememba avgusta precej manjša: v prvi polovici leta je bila vrednost del za 23 % višja kot v enakem obdobju lani, avgusta pa le še za 4 %.
… medletna rast cen gradbenih storitev pa je ostala visoka. Implicitni deflator vrednosti opravljenih gradbenih del (ki meri cene v gradbeništvu) je avgusta znašal 6,6 %, deflator dodane vrednosti v gradbeništvu pa se je v drugem četrtletju povišal na 7,2 % (novejši podatki še niso na voljo). Visoka vrednost deflatorja dodane vrednosti nakazuje, da cene gradbenih storitev naraščajo hitreje od vhodnih stroškov oziroma da se ob močnem povpraševanju povečujejo marže v gradbeništvu.
Davčne blagajne, september 2026
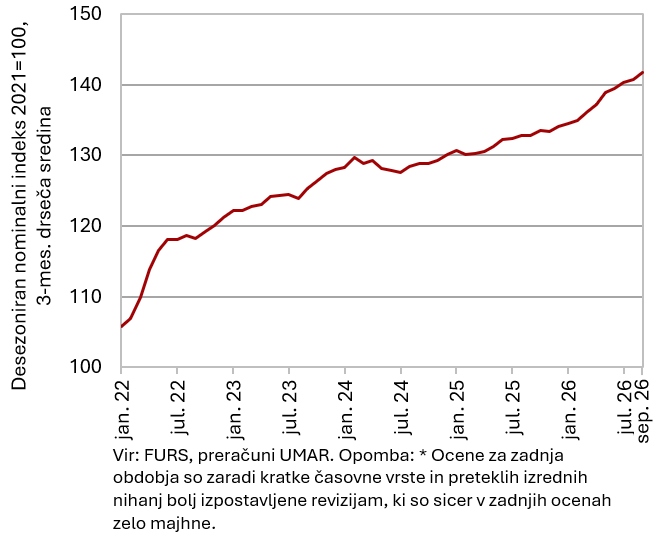
Nominalna vrednost davčno potrjenih računov se je septembra nadalje povečala (desez.), tudi medletna rast je ostala razmeroma visoka (7 %). Septembra in v povprečju tretjega četrtletja je znašala 7 %, v prvih dveh četrtletjih pa okoli 5 % (realna medletna rast se je z 2 % v prvem in drugem četrtletju v tretjem podvojila na 4 %). V trgovini, kjer je bilo izdanih skoraj tri četrtine skupne vrednosti davčno potrjenih računov, je medletna rast ostala visoka (8 %). Ob nadaljnji razmeroma visoki rasti v trgovini na drobno (7 %) se je okrepila rast nominalne vrednosti davčno potrjenih računov v trgovini na debelo (z avgustovskih 5 % na 10 %). Med pomembnejšimi trgovinskimi panogami na drobno je izstopala visoka rast prodaje motornih goriv (28 %), predvsem zaradi višjih cen naftnih derivatov, ter oblačil, obutve, farmacevtskih in medicinskih izdelkov (10 %). Po visokih rasteh v preteklih mesecih se je močno umirila rast pri prodaji motornih vozil, motornih koles ter delov in opreme zanje (s povprečne 8-odstotne rasti v preteklih mesecih na 1 %), nekoliko pa se je okrepila rast v trgovini na drobno z raznovrstnim blagom (5 %), kjer je bila izdana četrtina skupne vrednosti davčno potrjenih računov. Razmeroma visoka je ostala tudi rast v nastanitvenih in gostinskih dejavnostih (11 %), medtem ko se je v kulturnih, športnih, rekreacijskih in drugih dejavnostih precej umirila (z avgustovskih 9 % na 3 %).
Prihodek v trgovini, julij 2026
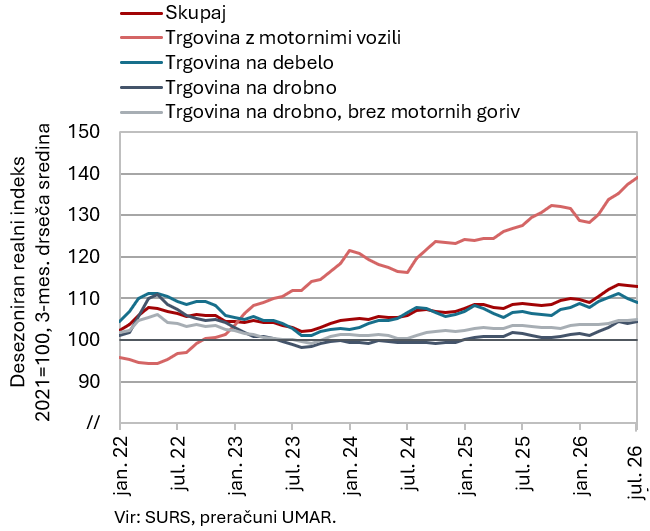
Prodaja v trgovini se je v zadnjih mesecih nekoliko zmanjšala (realno desez.), v prvih sedmih mesecih pa je bila medletno večja. Po visoki rasti v začetku leta je bilo zmanjšanje v zadnjih mesecih predvsem posledica upada v trgovini na debelo, kjer se je prodaja po visoki marčevski rasti julija zmanjšala četrti mesec zapored. Julija se je nadaljevala rast realnega prihodka v trgovini z motornimi vozili in v trgovini na drobno z neživili. Zmanjšal se je prihodek v trgovini na drobno z živili, pijačami in tobačnimi izdelki, ki zadnja tri leta sicer niha okoli povprečne vrednosti iz leta 2021 (vse desez.). Medletno je bila prodaja v prvih sedmih mesecih nižja le v trgovini na drobno z živili, pijačami in tobačnimi izdelki (–1 %). V trgovini z motornimi vozili je bila rast 7-odstotna, v trgovini na debelo in v trgovini na drobno z neživili pa okoli 3-odstotna.
Prihodek v tržnih storitvah, julij 2026
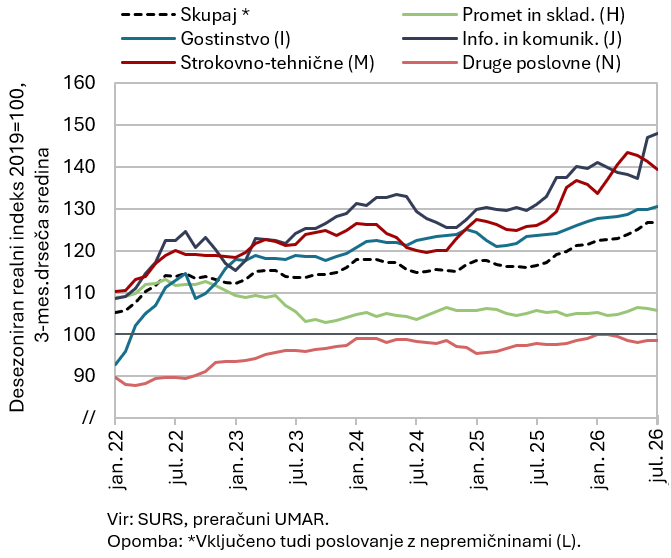
Skupni realni prihodek tržnih storitev se je po močni rasti v drugem četrtletju julija zmanjšal (desez.), a ostal medletno večji. V strokovno-tehničnih in informacijsko-komunikacijskih dejavnostih se je po predhodni rasti zmanjšal, v drugih poslovnih dejavnostih, najmočneje v zaposlovalnih storitvah, ter v prometu in skladiščenju pa se je upad nadaljeval. Ob nadaljnji rasti prenočitev, predvsem tujih turistov, se je prihodek povečal le v gostinstvu (vse desez.). V prvih sedmih mesecih je bil skupni realni prihodek medletno večji za 7,3 %, največji v strokovno-tehničnih dejavnostih (za 11,6 %).
Cestni in železniški blagovni promet, 2. četrtletje 2026
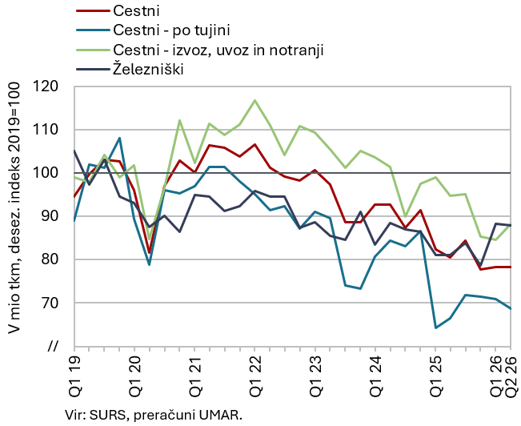
Obseg cestnega in železniškega blagovnega prometa, ki se je od leta 2022 večinoma zmanjševal, se tudi v drugem četrtletju 2026 tekoče ni vidneje spremenil. Pri cestnih prevozih slovenskih prevoznikov se je obseg prevozov po tujini še zmanjšal (za 3 %) in je za letom 2019 zaostajal bolj kot obseg prevozov, ki vsaj deloma potekajo po ozemlju Slovenije (izvoz, uvoz in notranji promet). Ta se je tekoče povečal za 4 %. Delež prevozov po tujini v skupnih prevozih je s 43 % ostal manjši kot pred epidemijo (50 % v drugem četrtletju 2019). Železniški prevozi blaga po ozemlju Slovenije so bili, v nasprotju s cestnimi, zaradi močne rasti v prvem četrtletju medletno precej višji, za 8 % (v cestnem prometu nižji za 3 %), a so prav tako še vedno močno, za desetino, zaostajali za primerljivim obsegom prevozov iz leta 2019.
Izbrani kazalniki potrošnje gospodinjstev, 3. četrtletje 2026
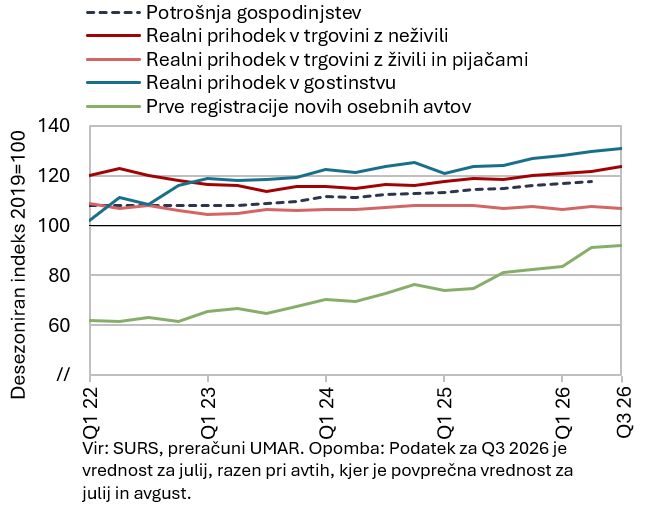
Razpoložljivi podatki za tretje četrtletje nakazujejo višjo medletno rast potrošnje gospodinjstev kot v prvi polovici leta, ko je znašala 3,4 %. Rast potrošnje gospodinjstev za neživila se je julija glede na povprečje prvih dveh četrtletij podvojila na 5 %, po zmanjšanju v prvi polovici leta pa je bil medletno večji tudi prihodek v trgovini na drobno z živili, pijačami in tobačnimi izdelki (za 1 %). Nadaljevala se je visoka rast nakupov novih osebnih vozil, ki je bila julija in avgusta 26-odstotna (v drugem četrtletju 29-odstotna). V teh dveh mesecih je bilo medletno nekoliko večje tudi trošenje za turistične storitve v tujini (nominalno za 2 %), število prenočitev domačih turistov v Sloveniji pa je bilo podobno kot lani. Na okrepljeno rast potrošnje gospodinjstev nakazuje tudi vrednost davčno potrjenih računov (kot približek končne prodaje storitev in proizvodov). Njena medletna realna rast se je v tretjem četrtletju podvojila na 4 %.
Nepremičnine, 2. četrtletje 2026
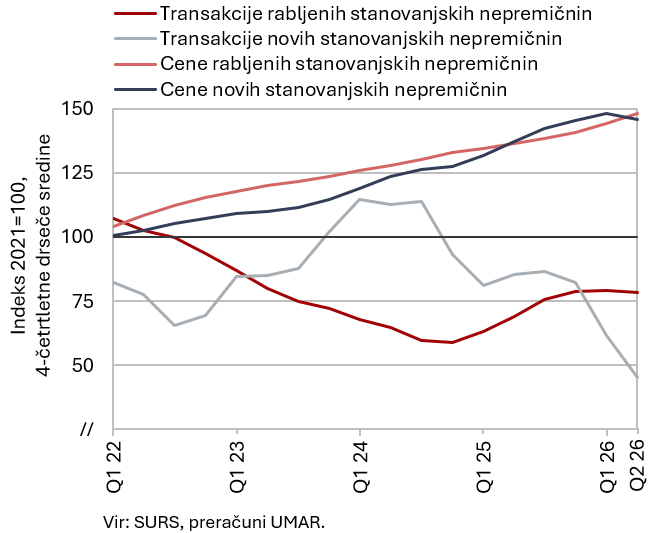
Medletna rast cen stanovanjskih nepremičnin je v drugem četrtletju letos ostala visoka, število transakcij pa je bilo manjše kot pred letom. Po 7,3-odstotni rasti v povprečju lanskega leta (in podobni rasti v letih 2023 in 2024) se je rast v prvem četrtletju 2026 okrepila na 9,3 % in ostala podobna tudi v drugem četrtletju (9,1 %). Cene rabljenih stanovanjskih nepremičnin so bile v drugem četrtletju medletno višje za 12,2 %. Število njihovih transakcij pa je bilo za 4,4 % nižje kot pred letom, ko se je po nekajletnem upadanju precej zvišalo. Bistveno bolj, za 64,1 %, je medletno upadla prodaja novih stanovanjskih nepremičnin, ki sicer predstavlja le manjši del (3 %) vseh transakcij. Medletno nižje so bile tudi njihove cene, in sicer za 5,8 %.
Poraba elektrike po odjemnih skupinah, september 2026
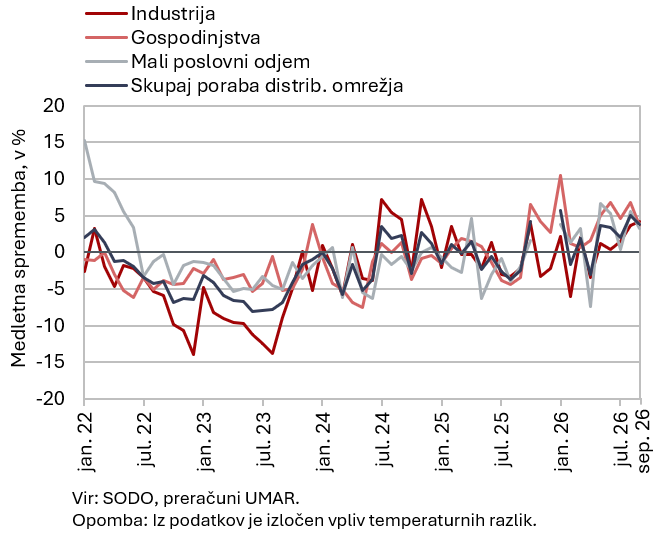
Poraba elektrike na distribucijskem omrežju je bila septembra medletno višja za 3,8 %. Med posameznimi skupinami odjemalcev je bila industrijska poraba višja za 4,2 %, poraba ostalih poslovnih odjemalcev za 3,3 %, poraba gospodinjstev pa za 3,6 %.
Gospodarska klima, september 2026
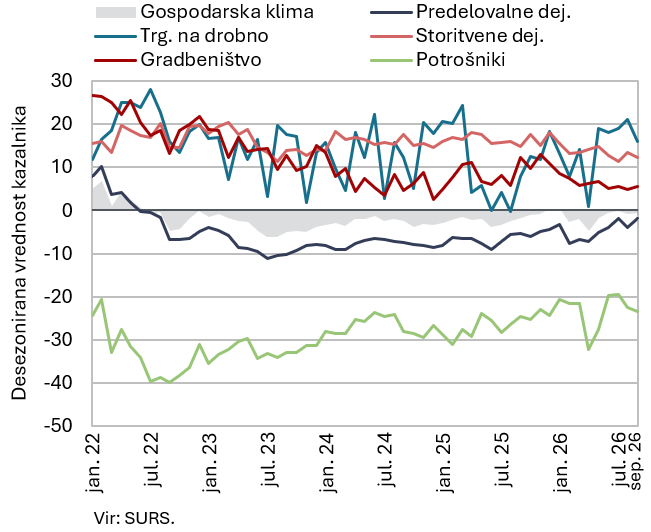
Po avgustovskem zmanjšanju je kazalnik gospodarske klime septembra ostal na podobni ravni in se tako ohranil nad ravnjo izpred leta dni ter nad dolgoletnim povprečjem. Mesečno se je povečal le kazalnik zaupanja v predelovalnih dejavnostih, ki pa še zaostaja za dolgoletnim povprečjem. Vrednosti ostalih kazalnikov zaupanja so se mesečno večinoma zmanjšale, nespremenjen je ostal le kazalnik zaupanja v gradbeništvu, ki je od konca prvega četrtletja letos medletno nižji. Medletno nižji je od začetka leta tudi kazalnik zaupanja v storitvenih dejavnostih.
Gospodinjstva s finančnimi težavami, september 2026
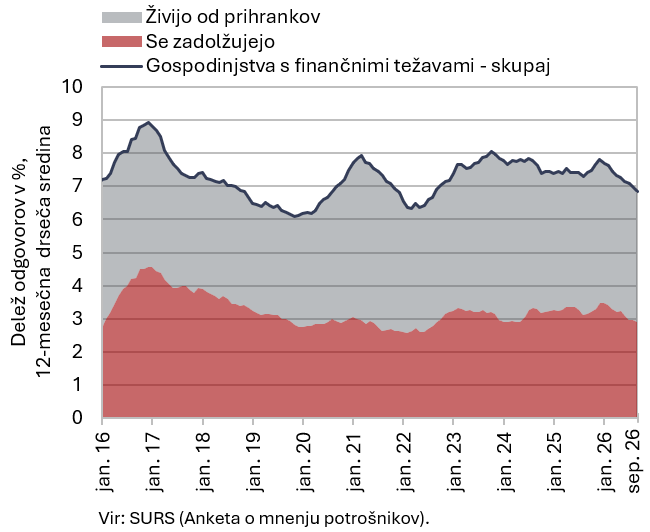
Položaj gospodinjstev s finančnimi težavami je bil v tretjem četrtletju medletno boljši, tekoče se je poslabšal le pri gospodinjstvih iz najnižjega dohodkovnega kvartila. Med gospodinjstvi s finančnimi težavami je delež tistih, ki so se zadolževala, ostal podoben kot v predhodnem četrtletju, delež tistih, ki so svoje finančne potrebe premoščala s porabo prihrankov, pa se je nekoliko povečal. Medletno sta bila oba deleža nekoliko manjša.
Delež gospodinjstev s finančnimi težavami se je glede na predhodno četrtletje izraziteje povečal le v najnižjem dohodkovnem kvartilu (za 4,8 o. t. na 13,9 %), kjer pa je v primerjavi z letom prej ostal podoben. V drugem in tretjem kvartilu se je delež zmanjšal.
Število delovno aktivnih oseb, avgust 2026
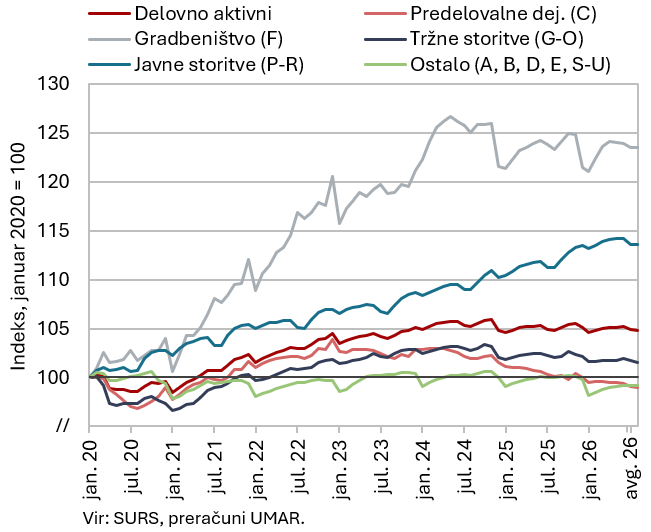
Število delovno aktivnih oseb je bilo tudi avgusta podobno kot pred letom, gibanja med dejavnostmi pa se še naprej precej razlikujejo. V dejavnostih zasebnega sektorja izstopa medletni upad v delovno intenzivnih dejavnostih, predvsem v trgovini (–1,4 %) in v predelovalnih dejavnostih (–1,1 %), v slednjih se sicer v zadnjih mesecih postopoma umirja. Rast pa beležijo zlasti strokovne, znanstvene in tehnične dejavnosti (0,8 %). V dejavnostih javnih storitev se število delovno aktivnih še naprej povečuje, izraziteje v zdravstvu in socialnem varstvu (3,4 %). Z vidika strukture skupno število delovno aktivnih ohranja predvsem zaposlovanje tujih državljanov (medletno 3,4 % več), ki se od začetka leta postopoma krepi, medtem ko število državljanov Slovenije še naprej upada (–0,6 %). Pomanjkanje delavcev ob tem ostaja ena glavnih omejitev poslovanja, zlasti v gradbeništvu in storitvenih dejavnostih.
Število registriranih brezposelnih oseb, september 2026
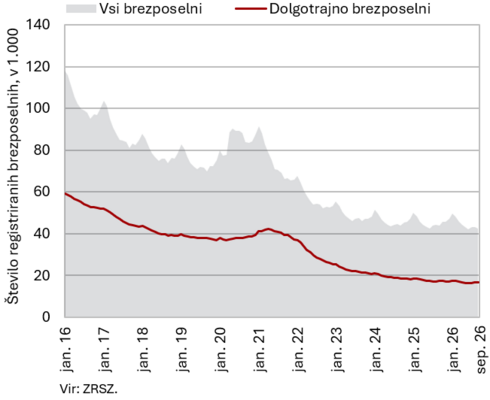
Septembra se je nadaljevalo upadanje števila registriranih brezposelnih (–0,5 % desez.), ki je v zadnjih mesecih nekoliko hitrejše kot v prvi polovici leta. Ob razmeroma nespremenjenem prilivu je k temu prispeval nekoliko večji skupni odliv iz evidence, predvsem zaradi večjega števila odjav iz razlogov, ki ne pomenijo zaposlitve (npr. kršitve obveznosti in odjave iz razloga lastne volje). Odliv v zaposlitev je ostal približno nespremenjen. Konec septembra je bilo registriranih 42.439 brezposelnih oseb, kar je 3,4 % manj kot v enakem mesecu lani. Število brezposelnih mladih (15–29 let) je bilo medletno drugi mesec zapored manjše (septembra registriranih 8.862, 2,5 % manj kot pred letom). Manj je bilo tudi dolgotrajno brezposelnih (–3,2 %) ter brezposelnih, starih 50 let in več (–5,2 %).
Povprečna realna bruto plača na zaposlenega, julij 2026
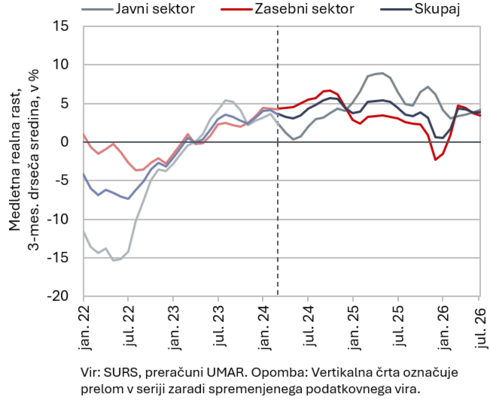
Medletna nominalna rast povprečne bruto plače je bila julija (7,6 %) nekoliko nižja kot junija, a je ostala razmeroma visoka. K temu je pomembno prispevala okrepljena rast plač v javnem sektorju (8,4 %), povezana z izplačilom tretjega obroka zvišanja osnovnih plač (izplačano junija). Tudi v zasebnem sektorju, v razmerah okrepljene gospodarske rasti in pomanjkanja delovne sile, medletna rast ostaja razmeroma visoka (julija 7,0 %). Med dejavnostmi je najvišja v gradbeništvu (9,2 %).
V prvih sedmih mesecih leta je bila skupna povprečna bruto plača nominalno višja za 7,3 % (realno za 4,2 %) – v javnem sektorju za 7,1 % (realno za 4,0 %), v zasebnem pa za 7,2 % (realno za 4,1 %).
Število upravičencev do DSP in prejemnikov DNB, avgust 2026
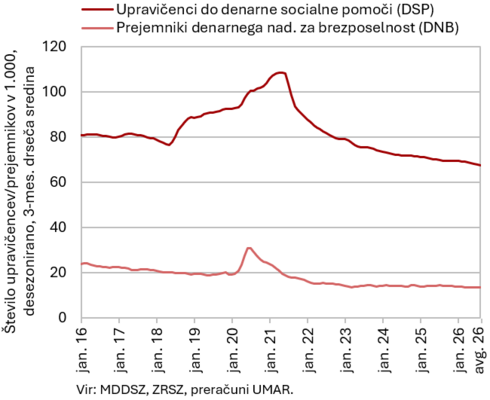
Prejemnikov denarnega nadomestila za brezposelnost (DNB) in upravičencev do denarne socialne pomoči (DSP) je bilo tudi avgusta manj kot pred letom. DNB je prejemalo 13.028 brezposelnih, kar je 6,5 % manj kot pred letom. Njihov delež med vsemi brezposelnimi je znašal 30,1 % (avgusta lani 31,4 %). Ob nadaljnjem zmanjševanju števila dolgotrajno brezposelnih, ki so pogosto upravičeni do DSP, se je še naprej zmanjševalo tudi število upravičencev do te pomoči. Avgusta jih je bilo 65.974, kar je 3,6 % manj kot pred letom, medletni upad pa je bil nekoliko večji kot v zadnjih mesecih.
Cene življenjskih potrebščin, september 2026
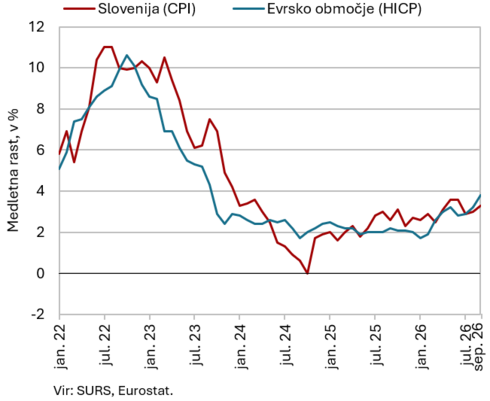
Medletna rast cen življenjskih potrebščin se je septembra znova povišala s 3,0 % na 3,3 %, mesečno so bile cene nižje za 0,1 %. Medletno se je znova povečal predvsem prispevek obeh skupin cen, ki vključujeta naftne derivate, ki so se tudi septembra nekoliko izraziteje podražili. Tako sta skupini prevoz (pogonska goriva) ter stanovanje, voda, električna energija, plin in druga goriva (kurilno olje) k medletni inflaciji prispevali 2,1 o. t. Rast cen storitev se je tretji mesec zapored nekoliko upočasnila, a je bila s 4,1 % še vedno razmeroma visoka. K upočasnitvi so v zadnjih mesecih pomembno prispevali nekoliko izrazitejši sezonski dejavniki, predvsem cene počitnic v paketu so se nadpovprečno znižale. Cene storitev so septembra k inflaciji prispevale 1,4 o. t. Cene poltrajnega blaga so bile medletno višje za 0,8 %, cene trajnega blaga so ostale nižje (–1,5 %). Cene v skupini hrana in brezalkoholne pijače so ob drugi zaporedni mesečni pocenitvi (tokrat –0,2 %) ostale medletno nižje (–0,7 %). Inflacija, merjena s HICP, je bila v Sloveniji s 3,7 % za 0,1 o. t. nižja od prve Eurostatove ocene za evrsko območje.
Cene industrijskih proizvodov slovenskih proizvajalcev, avgust 2026
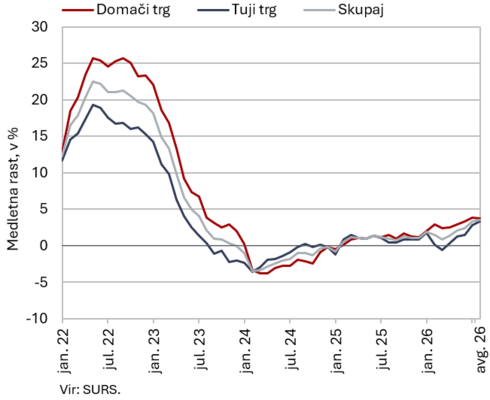
Medletna rast cen industrijskih proizvodov slovenskih proizvajalcev se je tudi avgusta povišala (na 3,5 %) in bila najvišja v zadnjih treh letih. Medletno višje so bile cene v vseh namenskih skupinah, k rasti pa so največ prispevale za 5,8 % višje cene v skupini surovin, kjer izstopajo za 14,9 % dražji proizvodi v proizvodnji kovin. Cene v tej dejavnosti so se v zadnjih štirih mesecih povišale za 9,0 %. Rast cen proizvodov v ostalih namenskih skupinah je bila manj izrazita. Cene energentov in proizvodov za investicije so bile medletno višje za 2,6 % oz. 2,4 %, rast cen proizvodov blaga za široko porabo pa se je upočasnila na 1,0 %. Razkorak med rastjo cen na domačem trgu (3,7 %) in tujih trgih (3,4 %) se je avgusta še zmanjšal. Hitreje naraščajo cene proizvodov slovenskih proizvajalcev na trgih evrskega območja (3,9 %), nekoliko z zamikom pa jim sledijo cene na trgih izven evrskega območja (2,0 %).
Krediti domačim nebančnim sektorjem, avgust 2026
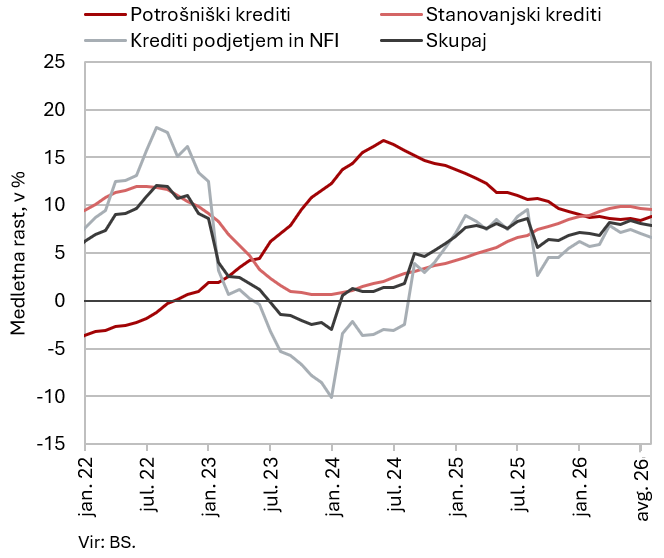
Medletna rast obsega kreditov domačim nebančnim sektorjem ostaja od začetka drugega četrtletja razmeroma podobna, avgusta je bila 7,9-odstotna. K njej je največ prispevala rast kreditov gospodinjstvom (8,2 %), ki je bila podobna pri potrošniških (8,8 %) in stanovanjskih posojilih (9,6 %). Rast posojil podjetjem in NFI se je ob višjih posojilnih obrestnih merah v zadnjih mesecih nekoliko upočasnila, vendar je ostala razmeroma visoka (6,6 %). Stabilna je tudi rast vlog domačih nebančnih sektorjev (5,0 %). Ob nizkih depozitnih obrestnih merah (v primerjavi z evrskim območjem) se krepijo predvsem vloge čez noč, ki so s 36,6 mrd EUR predstavljale več kot 80 % vseh vlog domačih nebančnih sektorjev. Delež nedonosnih terjatev se je julija nekoliko znižal (na 1,5 %) predvsem zaradi zmanjšanja v predelovalnih dejavnostih. Te so s 507 mio EUR predstavljale približno polovico vseh nedonosnih terjatev v bančnem sistemu.
Obveznice, 3. četrtletje 2026
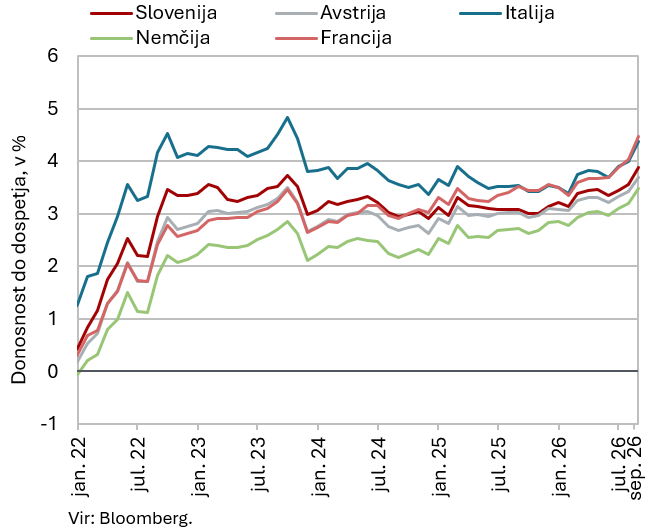
Donosnost do dospetja slovenske državne obveznice se je v tretjem četrtletju znova izraziteje povišala, za 21 b. t. na 3,63 %, konec obdobja pa je presegala 4 %. Izrazito so se povečale donosnosti do dospetja na vseh svetovnih obvezniških trgih. Ob energetski draginji in inflacijskih pritiskih je tudi ECB v tretjem četrtletju ponovno povišala ključne obrestne mere. Ob obstoječih ravneh dolga in dodatnih ukrepih vlad za blaženje energetske draginje so se povečala tudi tveganja za vzdržnost javnih financ. Razmik do nemške obveznice se je v primerjavi z drugim četrtletjem, ob sicer izraziti rasti donosnosti do dospetja slovenske državne obveznice, vseeno znižal (za 4 b. t.) na 37 b. t.
Tekoči račun plačilne bilance, avgust 2026
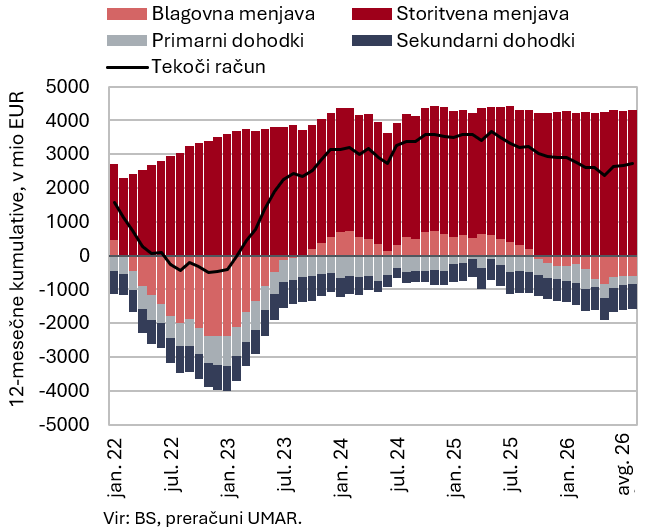
Presežek tekočega računa plačilne bilance je v zadnjih dvanajstih mesecih (do avgusta) znašal 2,7 mrd EUR (3,6 % ocenjenega BDP), kar je za 484,1 mio EUR manj kot v enakem predhodnem obdobju. K tej spremembi je največ prispeval višji letni blagovni primanjkljaj, večinoma zaradi nižjega presežka v menjavi z državami nečlanicami EU. Ocenjujemo, da so k poslabšanju trgovinske bilance (917 mio EUR) količinska gibanja prispevala 577 mio EUR, pogoji menjave pa 340 mio EUR. Tudi primanjkljaj sekundarnih dohodkov se je povečal, predvsem zaradi večjih plačil v proračun EU iz naslova bruto nacionalnega dohodka in davka na dodano vrednost. Storitveni presežek pa se je povečal, in sicer najbolj v menjavi zavarovalniških storitev, saj slovenska zavarovalnica na italijanskem trgu avtomobilskih zavarovanj povečuje obseg poslovanja in s tem povezanih storitev. Višji presežek je bil tudi v menjavi transporta. Primanjkljaj primarnih dohodkov je bil nižji, večinoma zaradi manjših neto odlivov dohodkov od lastniškega kapitala (dividend in dobička), deloma pa zaradi višjih prihodkov slovenskih delavcev od dela v tujini.
Prihodki (zgornja slika) in odhodki (spodnja slika) konsolidirane bilance javnega sektorja, avgust 2026
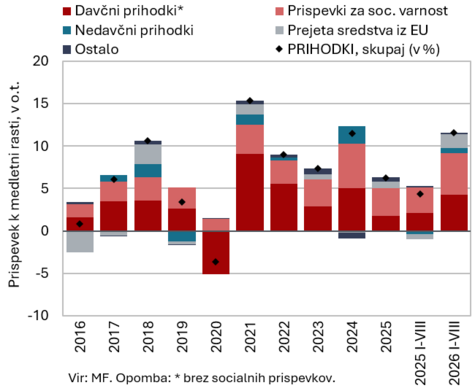
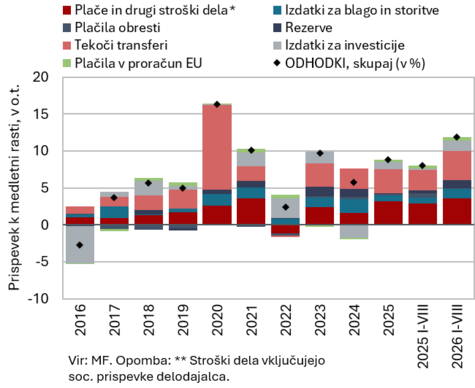
Primanjkljaj konsolidirane bilance javnega financiranja je bil v prvih osmih mesecih medletno višji ob okrepljeni rasti prihodkov in odhodkov. Znašal je 1,254 mrd EUR, v enakem lanskem obdobju pa 1,066 mrd EUR. Prihodki so bili medletno višji za 11,6 % (v enakem obdobju lani za 4,3 %) predvsem zaradi rasti socialnih prispevkov (zlasti prispevka za dolgotrajno oskrbo, ki je bil uveden julija lani) in davčnih prihodkov. H krepitvi davčnih prihodkov so ob krepitvi gospodarske aktivnosti največ prispevali prihodki od davka na dodano vrednost in davka od dohodkov pravnih oseb. Pomembno so se povečali tudi prihodki iz evropskih sredstev, predvsem za izvajanje NOO, pa tudi iz evropskih strukturnih skladov. Odhodki so bili medletno višji za 11,9 % (v enakem obdobju lani za 8 %). K njihovi rasti so še naprej največ prispevala sredstva za plače zaposlenih zaradi izvajanja plačne reforme ter transferji posameznikom in gospodinjstvom. Med temi so se povečali predvsem izdatki za pokojnine, za nadomestila za brezposelnost, ki so se v začetku letošnjega leta povišala, in za osebno asistenco. Višji so bili tudi transferji za izvajanje javne službe v linijskem prometu na podlagi novih koncesij, transferji nepridobitnim organizacijam in ustanovam, subvencije vrtcev, boleznine in transferji vojnim invalidom, veteranom in žrtvam vojnega nasilja. Okrepila se je rast investicijskih odhodkov, zlasti za novogradnje, rekonstrukcije in adaptacije ter za nakup strojne računalniške in licenčne programske opreme ter posodobitev občinskih voznih parkov (avtobusov). Medletno so bili višji tudi izdatki za blago in storitve, predvsem za tekoče vzdrževanje objektov.
Prejeta sredstva iz proračuna EU, avgust 2026
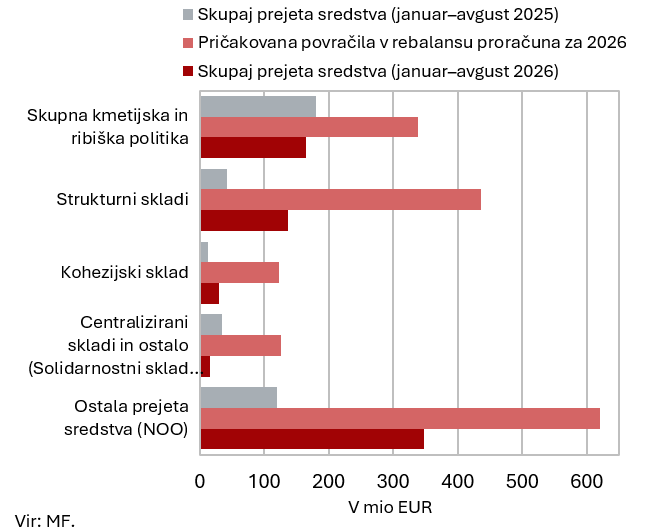
Neto položaj državnega proračuna do proračuna EU je bil v prvih osmih mesecih leta 2026 pozitiven (132,9 mio EUR). Slovenija je iz proračuna EU prejela 694,6 mio EUR oz. 306 mio EUR več kot v enakem obdobju lani, vplačala pa 561,6 mio EUR oz. 86 mio EUR več. K povečanju prihodkov so znova največ prispevala sredstva iz NOO (347 mio EUR), pomembni pa so bili tudi prihodki iz strukturnih skladov (136,4 mio EUR) in Kohezijskega sklada (30,1 mio EUR). V okviru Programa evropske kohezijske politike (EKP) 2021–2027 je bilo do konca avgusta realiziranih približno 160 mio EUR, do konca leta pa bo treba certificirati še 325 mio EUR sredstev. V prvih osmih mesecih je bilo iz NOO prejetih 56 % sredstev, predvidenih v rebalansu državnega proračuna za leto 2026. Slovenija je od začetka izvajanja NOO do konca avgusta letos prejela 1.810 mio EUR oz. 87 % razpoložljivih sredstev (1.344 mio EUR nepovratnih sredstev in 466 mio EUR posojil). Iz sklada NOO pa je bilo do takrat izplačanih približno 90 % razpoložljivih sredstev.